只有這篇文章把管理會計說明白了,確實與財務會計大不同!
在企業的運營中,財務是核心,但很多人對財務的理解往往停留在記賬、報稅、出報表的層面。實際上,財務領域分為兩大分支:財務會計和管理會計。兩者雖然都源于財務數據,但目標、方法和應用場景截然不同。本文將從品牌管理的角度切入,為你講透管理會計的精髓,并清晰對比它與財務會計的本質差異。
一、財務會計:對外的“史官”
財務會計的主要目標是向外部利益相關者(如投資者、債權人、監管機構)提供標準化的財務報告,包括資產負債表、利潤表、現金流量表。它遵循固定的會計準則(如GAAP、IFRS),強調準確性、合規性和可比性。財務會計記錄的是已經發生的交易,是對過去的——如同一名史官,忠實記錄歷史。
二、管理會計:對內的“軍師”
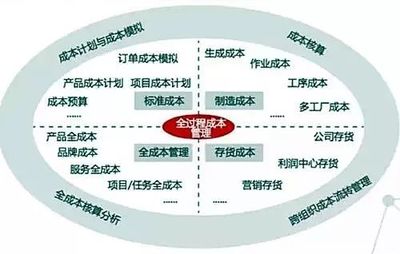
管理會計則服務于企業內部管理層,目的是幫助決策、規劃和控制。它沒有固定的格式和準則,靈活運用財務和非財務信息,比如成本分析、預算管理、績效評價、投資評估等。管理會計面向注重預測和決策支持——如同軍師,為企業的戰略出謀劃策。
三、八大核心差異
- 服務對象:財務會計對外(股東、銀行等);管理會計對內(各級管理者)。
- 時間導向:財務會計關注過去;管理會計關注未來。
- 約束標準:財務會計受會計準則嚴格約束;管理會計不受準則限制,只求有用。
- 報告頻率:財務會計定期(月、季、年);管理會計按需,隨時可出。
- 數據范圍:財務會計主要用貨幣計量;管理會計可包含非貨幣信息(如客戶滿意度、生產效率)。
- 精確度:財務會計要求精確;管理會計允許近似值,注重及時性。
- 報告形式:財務會計有固定報表格式;管理會計形式多樣(圖表、專項報告)。
- 核心目的:財務會計為了合規和披露;管理會計為了決策和改善。
四、從品牌管理看管理會計的應用
品牌管理涉及品牌定位、品牌傳播、品牌延伸等決策,這些都需要管理會計的支持。例如:
- 品牌投資決策:企業計劃投入一筆資金推廣新品牌,管理會計通過凈現值(NPV)、內部收益率(IRR)等方法評估項目的財務可行性,幫助管理層判斷是否值得投入。
- 品牌盈利能力分析:利用作業成本法(ABC)準確核算不同品牌、不同渠道的成本,找到真正的利潤來源,避免交叉補貼。
- 預算與控制:為品牌年度營銷活動編制預算,并在執行過程中監控實際支出與預算的差異,及時調整策略。
- 績效評價:設計平衡計分卡(BSC),將品牌知名度、市場份額等非財務指標與財務指標結合,全面評價品牌經理的業績。
- 定價決策:通過相關成本分析,確定品牌產品的最低定價,支持促銷或競爭性定價策略。
管理會計讓品牌管理從“憑感覺”走向“靠數據”,實現科學決策。
五、平衡計分卡視角下的互補
財務會計與管理會計并非對立,而是互補的。財務會計提供外部視角的合規報告,管理會計提供內部視角的決策支持。在品牌管理中,管理會計幫助品牌不僅“有名”,更能“有利”——通過精準的數據分析,優化資源配置,提升品牌價值。
可以說,不懂管理會計,就很難做好品牌管理。你是否已經看清兩者的區別?歡迎在評論區留言討論。
如若轉載,請注明出處:http://m.kfcpt.cn/product/47.html
更新時間:2026-10-11 05:51:58